

Kinh nghiệm mua nhà chính chủ: Cách kiểm tra pháp lý và giao dịch an toàn
Mua nhà chính chủ là gì?
Trong thực tế, “mua nhà chính chủ” thường được hiểu là người mua làm việc trực tiếp với chủ sở hữu hoặc người có quyền chuyển nhượng hợp pháp, thay vì chỉ giao dịch qua một người trung gian không có quyền quyết định.
Các nội dung đang xếp hạng cho từ khóa này cũng tập trung mạnh vào cách nhận diện tin đăng, kiểm tra chủ sở hữu, pháp lý, quy hoạch và các bước giao dịch trực tiếp.
Tuy nhiên, cần lưu ý một điểm quan trọng: nhà chính chủ không đương nhiên đồng nghĩa với nhà đủ điều kiện mua bán.
Người đứng tên trên Giấy chứng nhận vẫn có thể gặp các tình huống như:
- Tài sản là tài sản chung của vợ chồng.
- Nhà đất thuộc sở hữu chung của nhiều người.
- Tài sản đang thế chấp.
- Đất đang có tranh chấp.
- Nhà và đất thực tế có sự sai lệch với giấy tờ.
- Người giao dịch là người được ủy quyền chứ không phải người đứng tên trực tiếp.
Vì vậy, bước xác minh vẫn cần được thực hiện đầy đủ trước khi đặt cọc.
Bước 1: Xác định nhu cầu và khả năng tài chính
Sai lầm đầu tiên của nhiều người mua nhà là bắt đầu bằng việc xem hàng trăm tin đăng mà chưa xác định rõ mình cần gì.
Trước khi tìm nhà, nên trả lời 5 câu hỏi:
- Gia đình có thể dành tối đa bao nhiêu tiền để mua nhà?
- Khu vực nào là ưu tiên số một?
- Diện tích sử dụng tối thiểu cần bao nhiêu?
- Gia đình mua để ở lâu dài, kinh doanh hay vừa ở vừa cho thuê?
- Những tiêu chí nào bắt buộc phải có và tiêu chí nào có thể thỏa hiệp?
Ví dụ, một gia đình có thể xác định:
Tiêu chí phải có:
- Ngân sách tối đa 6 tỷ đồng.
- Cách nơi làm việc không quá 10 km.
- Có chỗ để ô tô.
- Pháp lý rõ ràng.
- Ít nhất 3 phòng ngủ.
Tiêu chí có thể linh hoạt:
- Hướng nhà.
- Màu sắc nội thất.
- Nhà mới hay cần sửa chữa nhẹ.
- Có sẵn đồ nội thất hay không.
Việc tách hai nhóm tiêu chí giúp người mua tránh loại bỏ một căn nhà phù hợp chỉ vì những yếu tố có thể thay đổi sau khi nhận nhà.
Tính tổng chi phí thay vì chỉ nhìn giá mua
Giả sử căn nhà có giá 5 tỷ đồng, người mua không nên coi 5 tỷ là toàn bộ chi phí cần chuẩn bị.
Ngân sách còn cần tính đến:
- Tiền đặt cọc.
- Chi phí công chứng.
- Lệ phí trước bạ.
- Chi phí đăng ký biến động, lệ phí địa phương nếu phát sinh.
- Chi phí vay và lãi vay.
- Chi phí sửa chữa.
- Nội thất và chuyển nhà.
Lệ phí trước bạ đối với nhà, đất hiện áp dụng mức 0,5% trên giá tính lệ phí trước bạ.
Bước 2: Tìm nguồn nhà chính chủ nhưng không tin tuyệt đối vào tin đăng
Cách tìm kiếm nguồn nhà chính chủ uy tín
Người mua có thể tìm nhà qua nhiều kênh:
- Website đăng tin bất động sản.
- Mạng xã hội.
- Nhóm cư dân địa phương.
- Người quen giới thiệu.
- Đi trực tiếp tại khu vực muốn mua.
- Biển bán nhà tại địa phương.
Không nhất thiết phải giới hạn ở một nguồn. Một căn nhà phù hợp có thể xuất hiện qua bất kỳ kênh nào.
Nhãn “chính chủ” chỉ là bước sàng lọc ban đầu
Một tin ghi “chính chủ bán” chưa đủ để khẳng định người đăng là chủ sở hữu.
Trước khi hẹn xem nhà, người mua nên hỏi:
- Anh/chị có phải người đứng tên trên Giấy chứng nhận không?
- Nhà có đang vay ngân hàng không?
- Tài sản có thuộc sở hữu chung của vợ chồng hoặc nhiều người không?
- Khi xem nhà có thể xem giấy tờ bản gốc để đối chiếu không?
- Lý do bán nhà là gì?
- Chủ nhà mong muốn thời gian công chứng khi nào?
Câu trả lời không phải căn cứ pháp lý cuối cùng nhưng giúp loại sớm những trường hợp mập mờ.
Dấu hiệu của tin đăng cần cảnh giác
Người mua nên thận trọng khi gặp:
- Giá thấp bất thường so với khu vực.
- Người đăng liên tục thúc giục chuyển tiền giữ chỗ.
- Không cho biết vị trí thực tế trước khi chuyển cọc.
- Hình ảnh không thống nhất với căn nhà khi đi xem.
- Người giao dịch từ chối xuất trình giấy tờ.
- Thông tin về chủ sở hữu thay đổi qua nhiều lần trao đổi.
- Yêu cầu chuyển tiền vào tài khoản của người không liên quan nhưng không giải thích rõ căn cứ.
Những bài đang xếp hạng cho truy vấn này cũng coi việc nhận diện tin đăng, xác minh người bán và kiểm tra hồ sơ là những bước trọng tâm trước giao dịch.
Bước 3: Xác minh người bán có thực sự có quyền giao dịch hay không
Quy trình đặt cọc và ký hợp đồng mua bán an toàn
Khi xem nhà và bắt đầu nghiêm túc về giao dịch, người mua nên yêu cầu đối chiếu:
- Giấy chứng nhận bản gốc.
- Giấy tờ tùy thân của người bán.
- Thông tin tình trạng hôn nhân nếu cần xác định tài sản chung, tài sản riêng.
- Văn bản ủy quyền nếu giao dịch qua người đại diện.
- Hồ sơ liên quan đến thừa kế nếu tài sản hình thành từ di sản và trường hợp cụ thể cần kiểm tra.
Đối với nhà đất thuộc đồng sở hữu, cần làm rõ quyền của tất cả những người có liên quan. Không nên chỉ đặt cọc dựa trên lời khẳng định của một người rằng “những người còn lại sẽ ký sau”.
Với tài sản có nguồn gốc thừa kế, nên làm rõ quá trình xác lập quyền sở hữu trước khi tiến hành giao dịch.
Bước 4: Kiểm tra pháp lý nhà đất trước khi đặt cọc
Đây là bước quan trọng nhất trong toàn bộ quá trình mua nhà.
Theo Điều 45 Luật Đất đai 2024, trong trường hợp chuyển nhượng thông thường, quyền sử dụng đất cần đáp ứng các điều kiện như có Giấy chứng nhận, không có tranh chấp hoặc tranh chấp đã được giải quyết, không bị kê biên hay áp dụng biện pháp bảo đảm thi hành án, còn thời hạn sử dụng và không bị áp dụng biện pháp khẩn cấp tạm thời.
Kiểm tra thông tin trên Giấy chứng nhận
Cần đối chiếu các nội dung:
- Người sử dụng đất, chủ sở hữu tài sản.
- Địa chỉ thửa đất.
- Diện tích.
- Hình thức sử dụng riêng hoặc chung.
- Mục đích sử dụng.
- Thời hạn sử dụng.
- Thông tin tài sản gắn liền với đất.
- Ghi chú, biến động hoặc hạn chế nếu có.
Sau đó, đối chiếu với thực tế.
Ví dụ, cần chú ý nếu:
- Diện tích sử dụng thực tế chênh lệch nhiều so với giấy tờ.
- Nhà xây dựng lớn hơn đáng kể so với thông tin được ghi nhận.
- Lối đi thực tế không thể hiện rõ hoặc đang sử dụng chung.
- Có công trình lấn sang ranh giới bên cạnh.
Kiểm tra quy hoạch
Người mua nên kiểm tra thông tin quy hoạch qua các nguồn chính thức hoặc công cụ tra cứu đáng tin cậy, đồng thời tìm hiểu rõ mức độ pháp lý của từng loại thông tin đang xem.
Không nên chỉ nghe câu trả lời: Khu này không có quy hoạch đâu.
Thông tin cần kiểm tra có thể liên quan đến:
- Quy hoạch sử dụng đất.
- Quy hoạch xây dựng.
- Mở đường.
- Lộ giới.
- Khả năng xây dựng, cải tạo trong tương lai.
Các hướng dẫn pháp lý về mua nhà đất cũng nhấn mạnh việc kiểm tra đồng thời Giấy chứng nhận, quy hoạch, tranh chấp và các vấn đề pháp lý khác trước khi giao dịch.
Kiểm tra tình trạng thế chấp
Nhà đang thế chấp không đồng nghĩa với việc tuyệt đối không thể mua, nhưng giao dịch cần có phương án xử lý khoản vay và giải chấp rõ ràng.
Người mua nên làm rõ:
- Khoản nợ còn bao nhiêu.
- Giấy chứng nhận đang được lưu giữ ở đâu.
- Ngân hàng hoặc bên nhận thế chấp tham gia quy trình như thế nào.
- Khoản tiền dùng để giải chấp được chuyển theo phương án nào.
- Khi nào giấy tờ được giải phóng để thực hiện giao dịch.
Không nên giao một khoản tiền lớn chỉ dựa trên lời hứa rằng chủ nhà sẽ “tự đi lấy sổ về sau”.
Bước 5: Đi xem nhà như một người chuẩn bị sống ở đó
Xem nhà không chỉ là nhìn phòng khách đẹp hay bếp mới.
Người mua nên kiểm tra từ ngoài vào trong.
Quan sát vị trí và môi trường
Hãy kiểm tra:
- Đường vào nhà.
- Khả năng đỗ ô tô.
- Ngập nước.
- Tiếng ồn.
- Mùi từ khu vực xung quanh.
- An ninh.
- Ánh sáng.
- Khoảng cách đến nơi làm việc, trường học, bệnh viện và chợ.
Nên đến xem vào ít nhất hai thời điểm khác nhau nếu đang nghiêm túc cân nhắc.
Một con ngõ yên tĩnh buổi trưa có thể đông xe vào giờ cao điểm. Một khu vực khô ráo ngày nắng có thể xuất hiện vấn đề thoát nước khi mưa lớn.
Kiểm tra hiện trạng căn nhà
Người mua có thể tự kiểm tra ban đầu:
- Tường có nứt hay thấm không.
- Trần có vết ố không.
- Sàn có bị lún, phồng hay bộp không.
- Cửa có xệ hoặc khó khóa không.
- Điện và nước hoạt động bình thường không.
- Nhà vệ sinh thoát nước tốt không.
- Mái và ban công có dấu hiệu thấm không.
Với căn nhà cũ, có kết cấu phức tạp hoặc xuất hiện vết nứt bất thường, nên nhờ người có chuyên môn kiểm tra trước khi quyết định.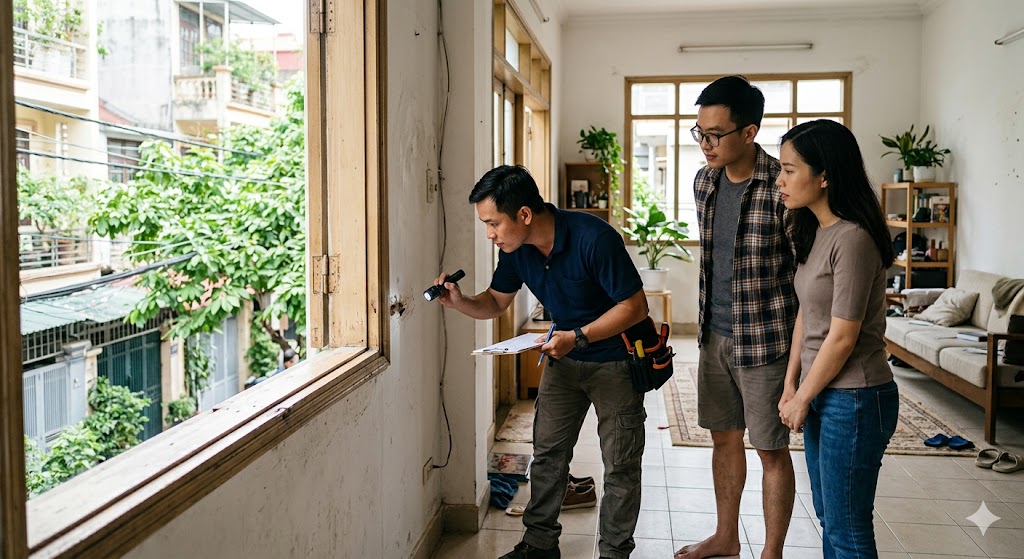
Kinh nghiệm thực địa Xem nhà và đánh giá chất lượng
Bước 6: Khảo sát giá trước khi thương lượng
Mua trực tiếp từ chính chủ không đồng nghĩa với giá chắc chắn rẻ hơn thị trường.
Chủ nhà có thể định giá dựa trên:
- Kỳ vọng cá nhân.
- Giá tin rao xung quanh.
- Số tiền cần thu về.
- Chi phí đã đầu tư vào căn nhà.
Người mua nên so sánh với các căn tương đồng về:
- Khu vực.
- Vị trí mặt đường hoặc trong ngõ.
- Khả năng tiếp cận ô tô.
- Diện tích đất.
- Diện tích xây dựng.
- Tuổi và hiện trạng nhà.
- Pháp lý.
- Khả năng kinh doanh hoặc cho thuê.
Không nên so một căn nhà mặt ngõ nhỏ với căn nhà ô tô vào tận cửa rồi kết luận giá mỗi mét vuông phải giống nhau.
Thương lượng dựa trên dữ liệu
Thay vì nói: Nhà này đắt quá, giảm cho tôi 500 triệu.
Có thể trao đổi: Tôi đã tham khảo một số căn tương đồng trong khu vực. Nhà mình có vị trí tốt nhưng phần chống thấm và điện nước cần sửa thêm. Nếu hai bên thống nhất ở mức... tôi có thể chủ động tài chính và thực hiện giao dịch theo lịch rõ ràng.
Cách thương lượng dựa trên dữ liệu và tình trạng thực tế giúp cuộc trao đổi có cơ sở hơn.
Bước 7: Chỉ đặt cọc sau khi đã kiểm tra những vấn đề cốt lõi
Pháp luật không quy định một tỷ lệ tiền cọc cố định bằng 5%, 10% hay một mức phần trăm cụ thể của giá nhà. Điều 328 Bộ luật Dân sự 2015 quy định về đặt cọc và hậu quả khi một bên từ chối giao kết hoặc thực hiện hợp đồng, nhưng số tiền cụ thể do các bên thỏa thuận.
Trước khi đặt cọc, cần làm rõ ít nhất:
- Người nhận cọc có quyền giao dịch hay không.
- Giá mua bán cuối cùng.
- Số tiền cọc.
- Thời hạn ký hợp đồng chuyển nhượng.
- Tiến độ thanh toán.
- Trách nhiệm thuế, phí.
- Tình trạng thế chấp.
- Điều kiện hoàn cọc.
- Trường hợp mất cọc và phạt cọc.
- Thời gian bàn giao nhà.
- Nội thất và thiết bị nào được để lại.
Không nên sử dụng một mẫu đặt cọc quá đơn giản cho giao dịch hàng tỷ đồng.
Bước 8: Công chứng đúng nơi, không nhầm với Thừa phát lại
Đối với giao dịch chuyển nhượng quyền sử dụng đất, nhà ở giữa cá nhân trong trường hợp thông thường, hợp đồng chuyển nhượng phải được công chứng hoặc chứng thực theo quy định của Luật Đất đai 2024.
Người mua cần đặc biệt lưu ý: Văn phòng Thừa phát lại không phải Văn phòng công chứng. Vi bằng có thể ghi nhận sự kiện, hành vi trong phạm vi pháp luật cho phép nhưng không thay thế văn bản công chứng hoặc chứng thực.
Trước khi ký, hãy đọc kỹ:
- Thông tin các bên.
- Thông tin nhà đất.
- Giá chuyển nhượng.
- Phương thức thanh toán.
- Thời hạn bàn giao.
- Trách nhiệm thuế và phí.
- Các cam kết liên quan đến tình trạng tài sản.
Không nên ký vì nghĩ rằng “văn phòng đã soạn thì chắc chắn không cần đọc”.
Bước 9: Thanh toán theo mốc rõ ràng và ưu tiên giao dịch có chứng từ
Không có một lịch thanh toán duy nhất phù hợp cho mọi giao dịch.
Tùy tình trạng pháp lý và thỏa thuận, các bên có thể chia thanh toán theo các mốc như:
- Đặt cọc.
- Ký hợp đồng công chứng.
- Hoàn thành một thủ tục pháp lý cụ thể.
- Bàn giao nhà.
- Hoàn tất nghĩa vụ còn lại theo thỏa thuận.
Điều quan trọng là mỗi mốc thanh toán phải được ghi rõ trong văn bản.
Khi chuyển khoản, nội dung nên thể hiện rõ mục đích. Chứng từ thanh toán cần được lưu cùng hợp đồng, biên nhận và hồ sơ giao dịch.
Không nên chuyển tiền vào tài khoản của một người không liên quan nếu chưa có căn cứ và thỏa thuận rõ ràng.
Bước 10: Hoàn tất sang tên sau khi công chứng
Quy trình đặt cọc và ký hợp đồng mua bán an toàn
Sau công chứng, người mua vẫn cần hoàn tất thủ tục đăng ký biến động để cập nhật quyền sử dụng đất và quyền sở hữu tài sản theo quy định.
Theo Nghị định 151/2025/NĐ-CP, trường hợp chuyển nhượng quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất thông thường có thời gian giải quyết không quá 8 ngày làm việc, không tính các khoảng thời gian như xác định và thực hiện nghĩa vụ tài chính cùng một số trường hợp đặc thù khác.
Các khoản tài chính thường được quan tâm gồm:
| Khoản tiền | Mức tham khảo theo quy định chung |
|---|---|
| Thuế thu nhập cá nhân từ chuyển nhượng BĐS | 2% giá chuyển nhượng đối với trường hợp chịu thuế |
| Lệ phí trước bạ nhà đất | 0,5% giá tính lệ phí trước bạ |
| Phí công chứng | Tính theo quy định về phí công chứng và giá trị giao dịch |
| Các khoản phí, lệ phí địa phương | Phụ thuộc thủ tục và quy định địa phương |
Từ ngày 1/7/2026, thuế suất thuế thu nhập cá nhân đối với thu nhập chuyển nhượng bất động sản của cá nhân cư trú vẫn ở mức 2% trên giá chuyển nhượng; lệ phí trước bạ nhà đất áp dụng mức 0,5% giá tính lệ phí trước bạ.
Các bên có thể thỏa thuận ai chịu khoản tiền nào trong giao dịch, nhưng trách nhiệm kê khai và thực hiện nghĩa vụ cần tuân theo quy định áp dụng
8 rủi ro cần cảnh giác khi mua nhà chính chủ
-
Người bán không có toàn quyền quyết định
Người đứng ra giao dịch có thể chỉ là một trong nhiều đồng sở hữu hoặc tài sản có liên quan đến quyền của vợ/chồng.
Cách hạn chế: Xác minh chủ thể có quyền ký trước khi chuyển cọc.
-
Nhà đang thế chấp nhưng phương án giải chấp không rõ
Người bán yêu cầu người mua đưa tiền để trả nợ ngân hàng nhưng không có quy trình minh bạch.
Cách hạn chế: Làm rõ số dư nợ, phương thức giải chấp và vai trò của ngân hàng trước khi giao tiền.
-
Tin chính chủ nhưng người đăng là trung gian
Người đăng tránh gặp chủ sở hữu hoặc liên tục thay đổi lý do.
Cách hạn chế: Xác minh vai trò của người đang làm việc và không đặt cọc chỉ vì tin vào nội dung tin đăng.
-
Hiện trạng khác giấy tờ
Nhà sử dụng diện tích lớn hơn giấy tờ, có phần xây dựng hoặc lối đi cần kiểm tra thêm.
Cách hạn chế: Đối chiếu thực tế với hồ sơ trước khi chốt giá.
-
Quy hoạch ảnh hưởng đến kế hoạch sử dụng
Người mua chỉ nghe thông tin truyền miệng và không kiểm tra nguồn đáng tin cậy.
Cách hạn chế: Kiểm tra thông tin quy hoạch trước khi đặt cọc.
-
Hợp đồng đặt cọc quá sơ sài
Chỉ ghi số tiền và ngày công chứng nhưng không có phương án xử lý các rủi ro.
Cách hạn chế: Ghi rõ điều kiện hoàn cọc, phạt cọc, tình trạng pháp lý và trách nhiệm từng bên.
-
Thanh toán không có chứng từ
Giao tiền mặt nhiều lần nhưng chỉ trao đổi qua tin nhắn.
Cách hạn chế: Lập biên nhận và ưu tiên phương thức thanh toán có thể lưu chứng từ.
-
Chậm hoàn tất sang tên
Người mua nghĩ hợp đồng công chứng đã đủ để kết thúc toàn bộ giao dịch.
Cách hạn chế: Thực hiện tiếp thủ tục đăng ký biến động và theo dõi hồ sơ đến khi hoàn tất.
Kết luận
Kinh nghiệm mua nhà chính chủ quan trọng nhất không phải là tìm được căn nhà có chữ “chính chủ” trong tin đăng, mà là kiểm tra đúng người bán, đúng pháp lý và kiểm soát chặt toàn bộ quá trình giao dịch.
Trước khi đặt cọc, người mua nên xác minh chủ sở hữu, kiểm tra giấy tờ, quy hoạch, thế chấp và hiện trạng thực tế của căn nhà. Khi đã thống nhất giao dịch, cần lập hợp đồng rõ ràng, công chứng hoặc chứng thực đúng quy định, thanh toán theo các mốc có chứng từ và hoàn tất thủ tục sang tên.